[Vigilance orange – Vent 🟠] Vendredi 23 octobre 2026, la tempête "AUSTEN" touchera le nord-ouest de la France. Le département des Yvelines pourrait passer en vigilance Orange Vent pour la journée de demain, vendredi 23 octobre 2026, de 5 h 00 à 23 h 00. Soyez vigilants et prenez soin de vous !
Toute construction, avec ou sans fondation, envisagée sur un terrain et tous travaux envisagés sur un bâti existant de nature à modifier son aspect extérieur, même lorsqu’ils ne sont pas visibles depuis la rue, doivent faire l’objet d’une demande d’autorisation avant leur réalisation à déposer au service urbanisme de la commune.
Ne pas détenir une autorisation d’urbanisme, alors même qu’on réalise des travaux qui en requièrent une, constitue un délit passible de poursuites pénales.
Il existe 4 types d’autorisations d’urbanisme selon la nature des travaux réalisés : la déclaration préalable, le permis de construire, le permis d’aménager ou le permis de démolir.
Afin de vous orienter dans vos démarches, vous trouverez ci-dessous les principaux cas de figure.
N’hésitez pas à contacter le service urbanisme pour identifier à quel type d’autorisation sont soumis les travaux que vous envisagez, par internet à service.urbanisme@ville-guyancourt.fr ou téléphone au 01 30 48 34 32.
Sont soumis à déclaration préalable les travaux suivants : ravalement, réfection de toiture, pose de clôture, création d’un portail, création ou modification d’une ouverture, d’un châssis de toit, pose de volets roulants, installation d’équipements de production d’énergie (panneaux solaires, pompe à chaleur)…
Sont dispensés d’autorisation d’urbanisme : les piscines dont le bassin a une superficie inférieure ou égale à dix mètres carrés, les terrasses de plain-pied.
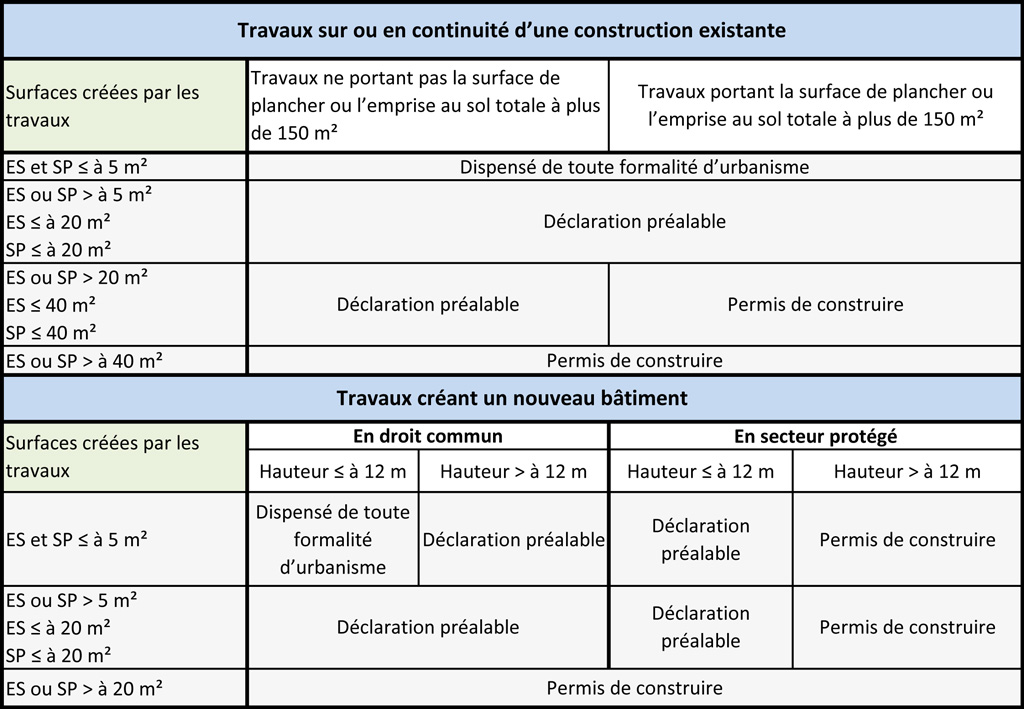
Deux critères cumulatifs permettent de déterminer l’autorisation d’urbanisme à demander :
La surface de plancher(SP)
Elle correspond à la somme des surfaces de planchers de chaque niveau clos et couvert, calculée à partir du nu intérieur des façades, à laquelle on déduit :
les surfaces correspondant à l’épaisseur des murs entourant les embrasures des portes et fenêtres donnant sur l’extérieur,
les vides et trémies des escaliers et ascenseurs,
les surfaces de plancher d’une hauteur sous plafond inférieure ou égale à 1,80 mètre,
les surfaces de plancher aménagées en vue du stationnement des véhicules motorisés ou non, y compris les rampes d’accès et les aires de manœuvres,
les surfaces de plancher des combles non aménageables pour l’habitation ou pour des activités à caractère professionnel, artisanal, industriel ou commercial,
les surfaces de plancher des locaux techniques nécessaires au fonctionnement d’un groupe de bâtiments ou d’un immeuble autre qu’une maison individuelle, y compris les locaux de stockage des déchets,
les surfaces de plancher des caves ou des celliers, annexes à des logements, dès lors que ces locaux sont desservis uniquement par une partie commune,
les surfaces égales à 10 % des surfaces de plancher affectées à l’habitation telles qu’elles résultent s’il y a lieu de l’application des points mentionnés ci-dessus, dès lors que les logements sont desservis par des parties communes intérieures.
À noter : les surfaces telles que les balcons, toitures-terrasses, loggias ne sont pas prises en compte pour le calcul de la surface de plancher d’une construction.
L’emprise au sol (ES)
C’est la projection verticale du volume de la construction, tous débords et surplombs inclus.
Il y a changement de destination si un local ou une construction passe de l’une à l’autre des catégories suivantes : habitation, hébergement hôtelier, bureaux, commerce, artisanat, industrie, exploitation agricole ou forestière, entrepôt et service public ou d’intérêt collectif.
Exemple : transformer en hangar en lieu d’habitation, transformer un logement en local professionnel
soit le changement de destination est accompagné de travaux modifiant les structures porteuses ou la façade de l’immeuble : un permis de construire est nécessaire ;
soit le changement de destination s’effectue sans travaux, ou avec des travaux d’aménagement intérieur légers : seule une déclaration préalable est exigée.
Le contenu des dossiers
Que ce soit pour une déclaration préalable ou un permis de construire la composition du dossier est la même :
Un formulaire rempli daté et signé (attention, le formulaire est différent selon le type de demande, veillez à utiliser celui qui correspond à votre situation
Des plans et notices explicatives en fonction de votre projet et de sa localisation dont vous trouverez une liste exhaustive avec le formulaire. En particulier :
Un plan de situation : il s’agit de repérer le lieu des travaux sur un plan de la ville ou du quartier (par un cercle ou une croix par exemple), qui doit contenir une orientation (Nord) ainsi qu’une échelle.
Un plan masse : il s’agit d’un plan de l’ensemble de la parcelle et de l’ensemble des constructions existantes et projetées. Ce plan doit contenir une orientation (Nord) et une échelle. Il doit indiquer clairement les limites du terrain, les cotes nécessaires à la compréhension du projet (dimensions), la nature des espaces extérieurs (ex : terrasses, espaces verts…). les raccordements aux réseaux (eau, électricité, assainissement, télécoms) ainsi que les angles de prises de vues (photos décrites ci-après).
Une notice descriptive qui expose l’état initial du terrain et détaille le contenu du projet (objet du projet, volumétrie, matériaux et couleurs utilisés, espaces extérieurs, accès et stationnement véhicules…)
Un plan des façades : il s’agit d’un plan de face et de côté des bâtiments impactés par le projet. Ils doivent comporter une échelle et les cotes nécessaire à la compréhension du projet et indiquer la répartition des matériaux et couleurs utilisés. Dans le cas d’une modification d’un bâtiment, le plan doit représenter les façades existantes et projetées.
Des documents permettant d’apprécier l’intégration du projet dans son environnement. Il peut s’agir de croquis d’ambiance ou de photos. Elles doivent permettre de visualiser l’état avant travaux et l’état après travaux (montage photo, dessein…) ; dans des vues proches (la maison concernée) et lointaines (la maison avec les propriétés voisines).
Si vous êtes un particulier et que vous construisez ou agrandissez pour vous-même un bâtiment (autre qu’agricole) dont la surface de plancher est inférieure à 150 m², vous n’êtes pas obligé de faire appel à un architecte pour établir votre projet.
Dans la majorité des autres cas, vous devez faire établir votre projet par un architecte inscrit au tableau de l’Ordre des architectes (le détail des cas sur cette page)
Où déposer son dossier ?
Le dossier doit être déposé en 5 exemplaires au service urbanisme de l’Hôtel de Ville. Il vous sera délivré un récépissé sur lequel figure le numéro de votre dossier, document à conserver. Votre dossier sera ensuite transmis aux différents services pour instruction.
À compter du dépôt d’un dossier complet, le délai d’instruction de base peut être de 1 mois (déclaration préalable), 2 mois (permis de construire pour maison individuelle, permis de démolir) ou 3 mois (autres permis). Ce délai peut être prolongé en fonction de la nature ou de la localisation du projet (ex : terrain situé en secteur protégé).
Que faire ensuite ?
Une fois l’autorisation obtenue, vous devez procéder à son affichage sur le terrain. L’affichage doit être visible depuis la voie publique, réalisé sur un panneau rectangulaire dont les dimensions sont supérieures à 80 cm et comporter certaines mentions obligatoires. Il doit rester lisible et accessible pendant toute la durée du chantier.
Pour tous les dossiers, vous devez déposer la déclaration attestant l’achèvement et la conformité des travaux une fois l’intégralité de ceux-ci terminés. A l’expiration d’un délai de trois mois (sauf dispositions particulières), et si aucun certificat de conformité ne vous a été délivré, vous pouvez demander à ce que vous soit délivrée une attestation de non contestation de conformité.
Fiche pratique
CSG et CRDS sur les revenus d'activité et de remplacement
Vérifié le 01 mai 2023 - Direction de l'information légale et administrative (Première ministre)
La CSG (contribution sociale généralisée) et la CRDS (contribution au remboursement de la dette sociale) sont prélevées sur les revenus d'activité (salaire, revenus des indépendants, etc.) et sur les revenus de remplacement (indemnités de chômage, pensions de retraite, etc.). Les taux varient selon les situations. Une partie de la CSG est parfois déductible pour l'impôt sur le revenu. Certains revenus sont exonérés de CSG.
Revenus concernés
La CSG et la CRDS sont prélevées sur le montant brut des revenus suivants :
Salaires
Primes et indemnités diverses
Avantages en nature ou en espèces (toutefois, si la rémunération est exclusivement constituée d'avantages en nature, elle est exonérée de CSG et de CRDS)
Taux
Taux selon la nature des revenus
Nature des revenus
Taux de CSG
Partie CSG déductible pour l'impôt sur le revenu
Taux CRDS
Assiette (base de calcul)
Revenus d'activité salariée
9,2 %
6,8 %
0,5 %
98,25 % du revenu brut si le montant ne dépasse pas 175 968 €
100 % au delà
Compléments du salaire (exemple : sommes liées à l'intéressement)
9,2 %
6,8 %
0,5 %
100 % du revenu brut
À noter
Une partie de la CSG est déductible pour l'impôt sur le revenu, elle est de 6,8 %. Le reste de la CSG, soit 2,4 %, n'est pas déductible. Cela signifie que cette part de CSG est intégrée à votre revenu imposable.
Exonérations
Les pourboires perçus par un salarié en 2022 et en 2023 sont exonérés de prélèvements sociaux, sous conditions.
À noter
les pourboires perçus par un indépendant ne sont pas concernés.
Pour bénéficier de l'exonération, le salarié ne doit pas percevoir plus de 2 212,94 € net par mois.
Le montant du salaire est calculé sans prendre en compte les montants suivants :
Heures supplémentaires et complémentaires
Pourboires perçus
Les pourboires peuvent être versés des façons suivantes :
Directement au salarié
Par l'employeur s'il les centralise (par exemple en cas de versement par carte bancaire)
Certaines sommes sont, sous certaines conditions, exonérées de prélèvements sociaux.
La prime de partage de la valeur est exonérée dans la limite de 3 000 € (ou 6 000 € dans certains cas) pour les salariés qui gagnent moins de 3 fois le Smic annuel au cours des 12 mois précédant le versement de la prime.
À noter
La prime de partage de la valeur sera soumise à la CSG et à la CRDS dans tous les cas à partir du 1er janvier 2024.
L'aide versée par l'employeur pour financer des activités physiques et sportives est exonérée (par exemple, des cours de sport).
Les revenus suivants sont exonérées de CSG et de CRDS :
Contribution patronale aux tickets restaurant, dans certaines limites
Contribution patronale au remboursement des frais de transport, dans certaines limites
Chèque-repas bénévole
La rémunération d'un apprenti est exonérée de CSG et de CRDS.
Les revenus suivants sont exonérés de CSG et de CRDS :
Indemnité mensuelle et indemnité supplémentaire versées dans le cadre de l'accomplissement d'un volontariat international (en entreprise ou en administration)
Allocation et prime versées dans le cadre du contrat de volontariat pour l'insertion
Indemnité versée dans le cadre d'un contrat de volontariat de solidarité internationale (VSI)
Indemnité versée dans le cadre d'un contrat de volontariat associatif et de l'engagement éducatif
Prestations et indemnité forfaitaire d'entretien versées dans le cadre du service national actif effectué dans les services de la coopération ou de l'aide technique
Revenus concernés
La CSG et la CRDS sont prélevées sur le montant brut des revenus :
Taux de prélèvements sociaux sur les revenus professionnels
Taux de CSG
Partie CSG déductible pour l'impôt sur le revenu
Taux CRDS
Assiette (base de calcul)
9,2 %
6,8 %
0,5 %
98,25 % du revenu brut si le montant ne dépasse pas 175 968 €
100 % au-delà
À noter
Une partie de la CSG est déductible pour l'impôt sur le revenu, elle est de 6,8 %. Le reste de la CSG, soit 2,4 %, n'est pas déductible. Cela signifie que cette part de CSG est intégrée à votre revenu imposable.
Taux de prélèvements sociaux sur les indemnités journalières
Taux de CSG
Partie CSG déductible pour l'impôt sur le revenu
Taux CRDS
Assiette (Base de calcul)
6,2 %
3,8 %
0,5 %
100 % des IJSS brutes
À noter
Une partie de la CSG est déductible pour l'impôt sur le revenu, elle est de 3,8 %. Le reste de la CSG, soit 2,4 %, n'est pas déductible. Cela signifie que cette part de CSG est intégrée à votre revenu imposable.
Les allocations chômage sont soumises à la CSG et la CRDS.
Cependant, les taux sont différents selon le revenu.
Le même régime s'applique aux indemnités versées aux salariés en activité partielle ou en activité partielle de longue durée.
Taux de CSG selon le revenu fiscal de référence (RFR) 2021 (déclaration 2022)
Quotient familial
Revenu fiscal de référence
Taux zéro
Taux réduit (3,8 %)
Taux normal (6,2 %)
1 part
Jusqu'à 11 614 €
De 11 615 €
à 15 183 €
Plus de 15 183 €
1,5 part
Jusqu'à 14 715 €
De 14 716 €
à 19 237 €
Plus de 19 237 €
2 parts
Jusqu'à 17 816 €
De 17 817 €
à 23 291 €
Plus de 23 291 €
2,5 parts
Jusqu'à 20 917 €
De 20 918 €
à 27 345 €
Plus de 27 345 €
3 parts
Jusqu'à 24 018 €
De 24 019 €
à 31 399 €
Plus de 31 399 €
Quart de part supplémentaire
1 551 €
1 551 €
2 027 €
Demi-part supplémentaire
3 101 €
3 101 €
4 054 €
À savoir
le passage du taux zéro au taux réduit de 3,8 % s'applique si vos revenus vous ont fait franchir ce seuil 2 années consécutives.
Taux de prélèvements sociaux sur les allocations chômage
Taux de CSG
Partie CSG déductible pour l'impôt sur le revenu
Taux de CRDS
Assiette (Base de calcul)
Taux zéro
Exonération
Exonération
Exonération
Taux réduit de 3,8 %
3,8 %
0,5 %
98,25 % du revenu
Taux normal de 6,2 %
3,8 %
0,5 %
98,25 % du revenu brut si le montant ne dépasse pas 175 968 €
100 % au delà
Les prélèvements sont appliqués sur la totalité de l'allocation chômage.
À noter
Une partie de la CSG est déductible pour l'impôt sur le revenu. Le reste de la CSG n'est pas déductible. Cela signifie que cette part de CSG est intégrée à votre revenu imposable.
Vous êtes exonéré de CSG et de CRDS dans les 2 situations suivantes :
L'application de ces prélèvements ferait baisser le montant net de votre allocation en-dessous du Smic brut
Vous touchez une rémunération en tant que stagiaire demandeur d'emploi en formation professionnelle.
Les allocations de préretraite et de cessation anticipée d'activité sont soumises à la CSG et la CRDS.
Cependant, les taux de CSG sont différents selon la date d'entrée en préretraite.
Si la préretraite ou cessation anticipée a commencé après le 10 octobre 2007, les taux appliqués sont les suivants :
Prélèvements sociaux sur les préretraites
Taux de CSG
Partie CSG déductible pour l'impôt sur le revenu
Taux Casa
Taux CRDS
9,2 %
6,8 %
0,3 %
0,5 %
Votre préretraite ou cessation anticipée a commencé avant le 11 octobre 2007
La CSG est au taux de 6,6 %.
La CRDS est au taux de 0,5 %.
À noter
Une partie de la CSG est déductible pour l'impôt sur le revenu, elle est de 6,8 %. Le reste de la CSG, soit 2,4 %, n'est pas déductible. Cela signifie que cette part de CSG est intégrée à votre revenu imposable.
Les pensions de retraite sont soumises à la CSG et la CRDS.
Cependant, les taux sont différents selon le revenu du ménage.
Il existe 4 taux de CSG sur les pensions de retraite :
Taux zéro
Taux réduit (3,8 %)
Taux médian (6,6 %)
Taux normal (8,3 %)
Pour 2023, le taux appliqué dépend des revenus indiqués sur la déclaration 2022 des revenus de 2021.
Taux selon le revenu fiscal de référence (RFR) 2021 du foyer
Quotient familial
Revenu fiscal de référence
Taux zéro
Taux réduit
Taux médian
Taux normal
1 part
Jusqu'à 11 614 €
De 11 615 €
à 15 183 €
De 15 184 €
à 23 564 €
Plus de 23 564 €
1,5 part
Jusqu'à 14 715 €
De 14 716 €
à 19 237 €
De 19 238 €
à 29 854 €
Plus de 29 854 €
2 parts
Jusqu'à 17 816 €
De 17 817 €
à 23 291 €
De 23 292 €
à 36 144 €
Plus de 36 144 €
2,5 parts
Jusqu'à 20 917 €
De 20 918 €
à 27 345 €
De 27 346 €
à 42 434 €
Plus de 42 434 €
3 parts
Jusqu'à 24 018 €
De 24 019 €
à 31 399 €
De 31 400 €
à 48 724 €
Plus de 48 724 €
Quart de part supplémentaire
1 551 €
1 551 €
2 027 €
3 145 €
Demi-part supplémentaire
3 101 €
3 101 €
4 054 €
6 290 €
À savoir
le passage du taux zéro (ou réduit) au taux médian (ou normal) ne s'applique que si vos revenus vous ont fait franchir le plafond du taux réduit 2 années consécutives.
Selon votre taux de CSG, vous devez ou non payer la CRDS et la contribution additionnelle pour l'autonomie (Casa).
Si vous ne payez pas de CSG (taux zéro), vous êtes exonéré de CRDS et de Casa.
Si vous payez la CSG au taux réduit, vous êtes uniquement exonéré de Casa.
Taux des prélèvements sociaux sur les pensions de retraite
Quotient familial
Taux zéro
Taux réduit
Taux médian
Taux normal
Taux de CSG
Exonération
3,8 %
6,6 %
8,3 %
Partie CSG déductible de l'impôt sur le revenu
Exonération
3,8 %
4,2 %
5,9 %
Taux CRDS
Exonération
0,5 %
0,5 %
0,5 %
Taux de la contribution additionnelle pour l'autonomie (Casa)
Exonération
Exonération
0,3 %
0,3 %
Contribution globale (CSG + CRDS + Casa)
Exonération
4,3 %
7,4 %
9,1 %
Les prélèvements sont appliqués sur la totalité de la pension.
À noter
Une partie de la CSG est déductible pour l'impôt sur le revenu. Le reste de la CSG n'est pas déductible. Cela signifie que cette part de CSG est intégrée à votre revenu imposable.
Les pensions d'invalidité ou d'incapacité sont soumises à la CSG et la CRDS.
Cependant, les taux sont différents selon le revenu du ménage.
Pour 2023, le taux appliqué dépend des revenus indiqués sur la déclaration 2022 des revenus de 2021.
Taux selon le revenu fiscal de référence (RFR) 2021 du foyer
Quotient familial
Revenu fiscal de référence
Taux zéro
Taux réduit
Taux médian
Taux normal
1 part
Jusqu'à 11 614 €
De 11 615 €
à 15 183 €
De 15 184 €
à 23 564 €
Plus de 23 564 €
1,5 parts
Jusqu'à 14 715 €
De 14 716 €
à 19 237 €
De 19 238 €
à 29 854 €
Plus de 29 854 €
2 parts
Jusqu'à 17 816 €
De 17 817 €
à 23 291 €
De 23 292 €
à 36 144 €
Plus de 36 144 €
2,5 parts
Jusqu'à 20 917 €
De 20 918 €
à 27 345 €
De 27 346 €
à 42 434 €
Plus de 42 434 €
3 parts
Jusqu'à 24 018 €
De 24 019 €
à 31 399 €
De 31 400 €
à 48 724 €
Plus de 48 724 €
Quart de part supplémentaire
1 551 €
1 551 €
2 027 €
3 145 €
Demi-part supplémentaire
3 101 €
3 101 €
4 054 €
6 290 €
À savoir
le passage du taux zéro (ou réduit) au taux médian (ou normal) ne s'applique que si vos revenus vous ont fait franchir le plafond du taux réduit 2 années consécutives.
Taux des cotisations
Quotient familial
Taux zéro
Taux réduit
Taux médian
Taux normal
Taux CSG
Exonération
3,8 %
6,6 %
8,3 %
Partie CSG déductible de l'impôt sur le revenu
Exonération
3,8 %
4,2 %
5,9 %
Taux CRDS
Exonération
0,5 %
0,5 %
0,5 %
Taux de la contribution additionnelle pour l'autonomie (Casa)
Exonération
Exonération
0,3 %
0,3 %
Contribution globale (CSG + CRDS + Casa)
Exonération
4,3 %
7,4 %
9,1 %
Les prélèvements sont appliqués sur la totalité de la pension.
À noter
Une partie de la CSG est déductible pour l'impôt sur le revenu. Le reste de la CSG n'est pas déductible. Cela signifie que cette part de CSG est intégrée à votre revenu imposable.
Les sommes suivantes sont également exonérées de CSG et de CRDS :
Pension militaire d'invalidité et des victimes de guerre, retraite du combattant, pension temporaire d'orphelin
Rente viagère ou capital versés aux victimes d'accidents du travail ou de maladies professionnelles ou à leurs ayants droit
Allocations familiales
Certains revenus sont exonérés de CSG et de CRDS. D'autres sont seulement exonérés de CSG.
Exonération de CSG et/ou CRDS sur les revenus liés à la famille
Type de revenu
Exonération de CSG
Exonération de CRDS
Allocation d'éducation de l'enfant handicapé (AEEH)
Oui
Oui
Allocations familiales
Oui
Non
Allocation journalière de présence parentale (AJPP)
Oui
Non
Allocation de soutien familial (ASF)
Oui
Non
Allocation de rentrée scolaire (ARS)
Oui
Non
Complément familial
Oui
Non
Prestation d'accueil du jeune enfant (Paje)
Oui
Non
À savoir
les pensions alimentaires sont exonérées de CSG et de CRDS.
Aides sociales
Certains revenus sont exonérés de CSG et de CRDS. D'autres sont seulement exonérés de CSG.
Exonération de CSG et/ou CRDS sur les aides sociales


 Ne pas détenir une autorisation d’urbanisme, alors même qu’on réalise des travaux qui en requièrent une, constitue un délit passible de poursuites pénales.